Domain henv.de kaufen?
Wir ziehen mit dem Projekt
henv.de um.
Sind Sie am Kauf der Domain
henv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain henv.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
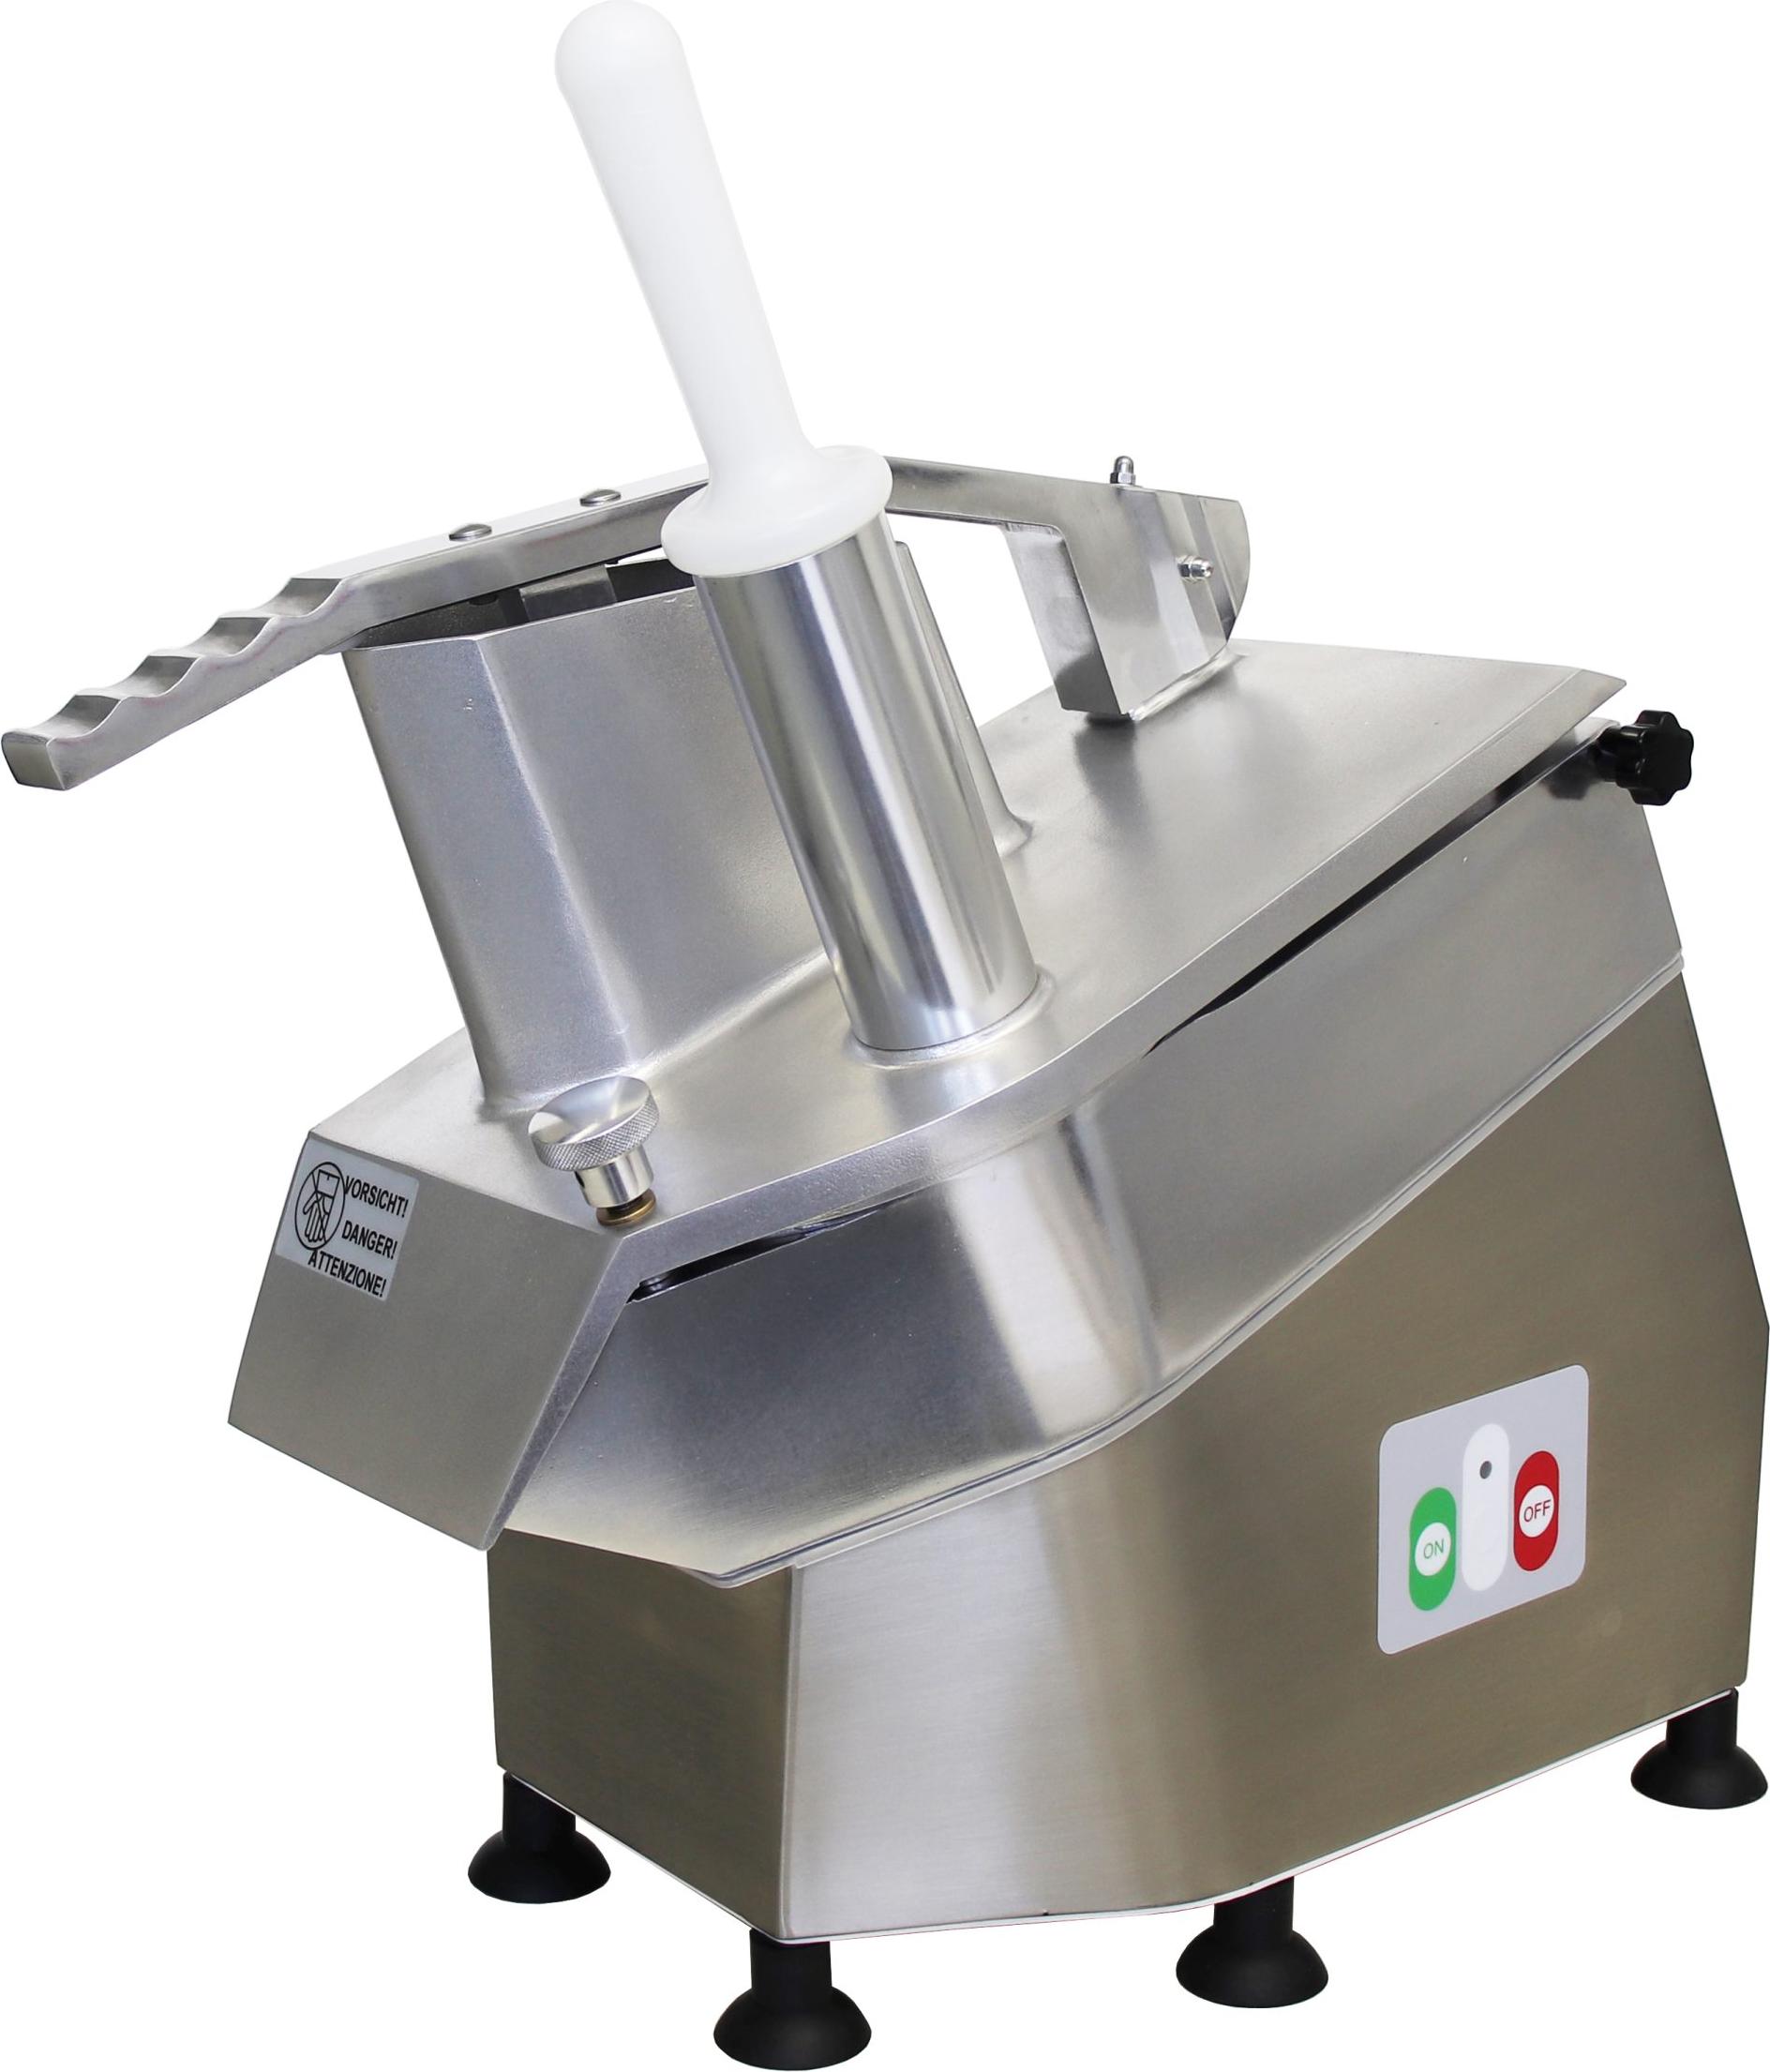
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.